
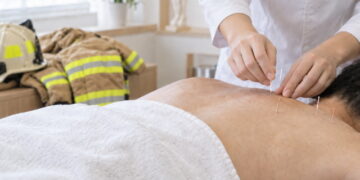





은퇴 후 한의원을 정리한 뒤에도 면허를 유지하며 교회나 무료진료소에서 무료로 침 치료를 하려는 한의사들이 있다. ‘돈을 받지 않으니 말프랙티스 보험도 필요 없지 않을까’ 생각하기 쉽지만 면허 상태와 봉사 장소, 교회 측 보험, 선교 여부 등에 따라 필요한 보장이 달라진다.
▲ 면허는 반드시 유효해야
가주한의사위원회(CAB)는 2026년 4월 1일부터 은퇴면허(Retired License Status) 제도를 시행하고 있지만 은퇴면허로는 환자 치료가 불가하다. 물론 인액티브 면허자도 진료할 수 없는 건 마찬가지다.
따라서 무료로 침 치료를 계속하려면 면허를 활성(Active) 상태로 유지하고 2년마다 갱신비 500달러와 법·윤리 4시간을 포함한 CE 50시간을 이수해야 한다.
일시적인 교회 행사에는 벽걸이면허(Wall License)가 필요하지 않지만, 같은 교회에서 정기적으로 진료한다면 정기진료장소(regular place of practice)에 해당될 수 있어 보드에 확인해야 한다.
한의원을 폐업했다면 CAB에 진료장소 변경을 알리고, 등록된 진료장소 밖에서 치료할 때는 포켓 면허를 소지한다.
▲ 무료진료도 책임 있어
치료비를 안 받아도 의료과실 주장이나 면허위원회 민원 가능성은 사라지지 않는다. 연방 자원봉사자보호법(Volunteer Protection Act)은 적절한 면허를 갖고 비영리단체에서 활동하는 자원봉사자에게 일정한 책임 보호를 제공하지만 고의나 중과실 등은 보호하지 않으며, 소송 제기 자체나 위원회 민원까지 막아주는 것은 아니다.
또 합리적인 경비 상환을 제외하고 연간 500달러를 초과하는 보수나 이에 상응하는 대가를 받으면 법에서 정한 자원봉사자에 해당하지 않을 수 있다. 따라서 무료봉사라는 이유만으로 보험을 해지하는 것은 신중해야 한다.
▲ 해지 전엔 보험 형태 확인
진료시간이 크게 줄었다면 무조건 해지하기보다는 보험사에 파트타임, 은퇴(Retired), 자원봉사(Volunteer) 요율이 있는지 먼저 문의한다.
현재 보험이 발생기준(Occurrence)인지 청구기준(Claims-Made)인지도 중요하다. Occurrence는 보험기간 중 발생한 사고라면 이후 청구돼도 당시 보험으로 처리할 수 있다. Claims-Made는 보험 종료 후 과거 진료에 대비한 꼬리보험(Tail Coverage)이 필요할 수 있다. 일정 조건을 충족한 은퇴 의료인에게 Tail을 무료로 제공하는 보험사도 있으므로 해지 전 확인해야 한다.
▲ 교회 GL만으로 충분할까
교회 복도의 젖은 바닥에서 환자가 넘어졌다면 교회의 일반배상책임보험(General Liability·GL) 영역일 가능성이 높다. 그러나 침 치료에서 발생한 부상이나 전문적인 판단에 대한 책임은 전문직배상책임보험(Professional Liability), 즉 말프랙티스 보험의 영역이다.
치료베드나 장비 등에 환자가 걸려 넘어지는 것처럼 경계가 애매한 경우도 있다. 따라서 교회 GL이 자원봉사자를 보호하는 범위, 자신의 말프랙티스 보험에 Workplace Liability 또는 GL 성격의 보장이 포함됐는지를 함께 확인한다.
▲ Additional Insured 요구
교회가 한의사에게 말프랙티스 보험의 추가 피보험자(Additional Insured)로 등록시켜 달라고 요구할 수도 있다. 보험가입증명서(Certificate of Insurance·COI)는 보험 가입 사실을 나타내며 Additional Insured는 해당 기관을 일정 범위의 실제 보험 보호대상에 추가하는 것이다.
추가 가능 여부와 비용, 보장 범위는 보험사마다 다르며 한의사와 같은 liability limit을 공유하는 경우도 있다. 보장은 일반적으로 한의사 행위에서 비롯된 책임에 한정되고 교회의 독립적인 과실까지 대신 보장하지 않는다.
또 Hold Harmless나 Indemnification Agreement 등 면책·손해배상 합의서에 서명을 요구한다면 계약으로 추가된 책임이 보험에서 제외될 수 있으므로 서명 전 보험사나 보험 전문가에게 확인한다.
▲ 무료진료소라면 FTCA도 확인
정식 무료진료소에서 봉사한다면 연방 보건자원서비스청(HRSA)의 연방불법행위청구법(FTCA) 프로그램 적용 여부도 확인할 수 있다.
무료진료라고 자동 적용되는 것은 아니다. 자격을 갖춘 무료진료소가 해당 봉사 의료인을 개별적으로 sponsor해 승인을 받아야 하므로 실제 보호 대상인지 해당 기관에 확인해야 한다.
▲ 해외·타주 선교
휴대형 보장(Portable Coverage)이 있어도 모든 국가에서 자동으로 보험이 적용되는 것은 아니다. 해외 선교 전 해당 국가가 말프랙티스 보험의 보장지역(Coverage Territory)에 포함되는지 확인해야 한다.
보험과 별도로 현지에서 침 치료를 할 수 있는 법적 자격도 확인한다. 미국 내 다른 주에서 진료할 때도 주마다 법이 다르므로 해당 주의 법을 먼저 확인해야 한다.
▲ 기록은 반드시 남겨야
무료진료라고 진료 기준이 낮아지는 것은 아니다. 적절한 고지(informed consent) 절차를 갖추고 환자의 상태와 치료, 경과 등을 정확하게 기록하며 사용한 침도 관련 규정에 따라 처리해야 한다. 이 기록은 환자 안전뿐 아니라 향후 분쟁에서 한의사를 보호하는 중요한 자료가 된다.
은퇴 후 교회 무료진료나 선교활동을 계획하면서 보험 유지 여부나 보험료 절감, GL 또는 Additional Insured 필요 여부를 판단하기 어렵다면 현재 보험증서와 봉사계획을 준비해 필자에게 문의하면 개인별 상황에 맞춰 확인할 수 있다. (보험증서 점검 및 문의 insurance4acu@gmail.com)
조남욱 한의사/보험 프로듀서(CA Lic. #: 4491041)
<저작권자ⓒHani Times, 무단 전재-재배포 금지>